老後のために、預貯金だけでなく、株式や投資信託で資産運用をしている方もいると思います。
そんななか、75歳以上の医療保険について、特定口座で得た株の売却益や配当金も、保険料などの負担に反映される仕組みが導入されるという話が入ってきました。
これまで確定申告をしていなかった人も、今後は影響を受ける可能性があります。
これは75歳以上の方だけが知っていればいい話いう話ではなく、今、資産形成をしている方やFIREを目指している方には是非知っておいてほしいことです!
今回は、制度改正で何が変わるのか、非課税世帯への影響も含めて、わかりやすく整理していきます。
よかったら、「高評価」や「チャンネル登録」お待ちしてます。
・今後特定口座の運用方法についてわかる
・夫婦で7500万円を貯める為に奮闘中
・2020年から積立NISA・株を始める
・ブログ・YouTubeでお金や節約など知ってよかった事を発信中
目次 [非表示]
☆特定口座の利益が75歳以上の医療保険に影響する?
☆特定口座の売却益で健康保険料や医療費はどう変わる?
医療費の窓口負担が1割・2割・3割に変わる可能性
75歳以上になると、病院で支払う医療費の窓口負担は、所得などに応じて1割・2割・3割に分かれています。
普段、1割負担で済んでいるのは、主に住民税の課税所得が一定の基準を下回る方です。例えば、年金収入を中心に生活していて、所得がそれほど多くない方などが該当します。
こういった方が、源泉徴収ありの特定口座で売却した場合であれば、これまでは原則として確定申告をしないことで、売却益が健康保険料や医療費の窓口負担割合の判定に反映されずに済んでいました。
しかし、今後の制度改正によって売却益も所得の判定に反映され、年金収入が変わらなくても、保険料が上がったり、医療費の窓口負担が1割から2割、3割に変わったりする可能性があります。
☆住民税非課税世帯も特定口座の売却益に注意が必要?
特定口座の利益と住民税非課税世帯の関係
今回の改正では、年金収入が少なく、住民税非課税世帯に該当している方でも、金融所得が加わることで、保険料が上がる可能性があります。
そして、「今回の改正で住民税非課税世帯から外れてしまうの?」と気になった方もいるかもしれません。
これまで、証券会社で「特定口座(源泉徴収あり)」を利用している場合、売却益が出ても、確定申告をしなければ、その利益は住民税非課税世帯の判定に反映されませんでした。
なので、投資で利益を得ていても、ほかの所得などの条件を満たしていれば、住民税非課税世帯に該当する場合があります。これは、FIREしている人に該当したりしますね。
ただ、今回の制度改正で注目されているのは、金融所得を医療保険料や窓口負担割合などの判定に反映させる仕組みなので現時点で住民税非課税世帯から外れてしまうと決まったわけではありません。
医療保険の負担判定と、住民税非課税世帯の判定は、同じものではないのでここは、混同しないように注意してください。
ただ、私が気になっているのは、もう少し先のことです。
今、40代や50代でFIREを目指している方のなかには、将来、給与収入ではなく、貯蓄や投資資産を取り崩しながら生活していこうと考えている方もいると思います。
資産を計画的に取り崩し、特定口座の利益を得ながら生活する。ほかの所得などの条件によっては、住民税非課税世帯に該当するケースも考えられます。
ところが、今後、金融所得の把握や医療保険の負担判定の仕組みが変われば、これまでとは違った負担が生じる可能性があります。
さらに、将来、特定口座の利益について、確定申告をした場合と同じように所得判定へ反映させる仕組みなどが検討されることも、可能性としては考えられます。これは現時点で決まっている制度ではありません。
ただ、特定口座の税負担については、これまでも税率の引き上げなどが議論されてきました。投資で得られる利益を、税金や社会保険料の面でどのように扱うのかは、今後も注目していかなければいけません。
これからFIREを目指す方は、資産をいくら増やすかだけでなく、増やした資産を取り崩すときに、税金や社会保険料がどのくらいかかるのかまで考えておくことが大切だと思います。
☆老後の投資はどう考える?今から確認しておきたいこと
特定口座とNISAの使い分けを考える
毎月の積立投資を続けていて、NISAの非課税投資枠1,800万円を使い切りそうな方もいると思います。
そういった方は、NISAの枠を使い切ったあとに、特定口座での運用を検討するのがいいと思います。
NISAでは、投資信託などの利益をファンド内で再投資するタイプであれば、複利効果を期待でき長期的に資産を増やしていく方法が考えられます。
一方、高配当株をNISAで運用する方法もあります。
高配当株は配当金を受け取るため、配当金を再投資する投資信託と比べると、資産を効率よく増やしにくい場合もあります。しかし、今回の改正で売却益に保険料がかかるのならこの考えもありだと思います
NISAなら対象となる配当金を非課税で受け取ることができ、原則として住民税や医療保険料などの算定対象となる所得にも含まれません。
そしてもうすでに、特定口座で運用している場合です。
わが家もすでに特定口座で運用していいます。
今回の制度改正で「もう売却した方がいいのでは?」と思った方もいると思います。
ただ、私は制度が変わるからといって、慌てて売却する必要はないと思っています。
投資は、利益が出ているかどうかだけでなく、いつお金を使うのか、今後も運用を続けたいのかといった点も考えながら判断することが大切です。
そのうえで、これからは特定口座で保有している資産を、どのように取り崩していくのかという「出口戦略」がカギになってきます。
例えば、NISAと特定口座の両方で投資信託を保有している場合、生活費などに充てるためにまず特定口座の資産から取り崩すなど、いろいろなパターンを考えてみてください。
わが家の出口戦略
わが家は特定口座とNISAどちらも運用しています。
因みに、わが家は、今の所2035年から「特定口座」のお金から取り崩す予定です。
理由は何個かあります。1つ目は運用が15年になりマイナスになる確率が低いと言われる運用期間になっているからです。
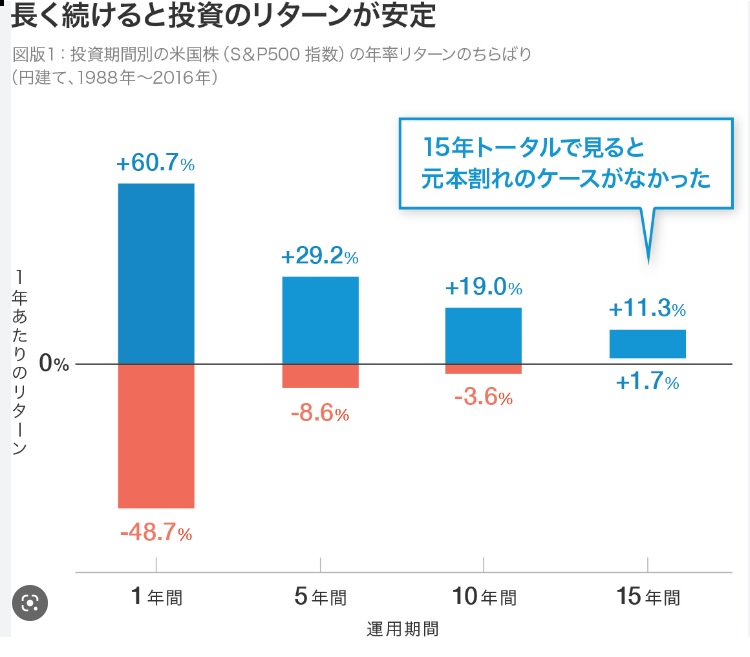
わが家は、最低でも15年は運用しようと決めていたので2035年からがいいかなと思っています。
2つ目が、先ほども言ったように特定口座の税負担については、これまでも税率の引き上げなどが議論されてきました。
そうなると、早い段階から取り崩しをしてNISAだけを残しておくのもありなのではないかと考えていました。
特定口座については、今後も議論され続けると思います。
今後もあまりいい方向に進むとは考えにくい状況です。
せっかく時間をかけて育ててきた資産です。制度改正を必要以上に心配するのではなく、これからの生活に合わせて、無理のない出口戦略を考えていきましょう。
☆まとめ
今回の制度改正は、今後、具体的な運用方法などが明らかになっていく部分もあります。
今後の詳しい情報も確認しながら、自分にどのような影響があるのかを考えておきたいですね。
まずは、NISAと特定口座で保有している資産や、将来必要になる生活費・医療費を一度整理してみましょう。
そのうえで、資産をいつ、どの口座から取り崩すのかを考えておくと、老後のお金の計画も立てやすくなると思います。
制度が変わるからといって、慌てて売却する必要はありません。最新情報を確認しながら、自分に合った方法を考えていきましょう。
今後も、有益な情報を発信できるようにがんばります!
高評価やチャンネル登録してもらえるとモチベーションがグーンと上がるのでぽちっとをお待ちしてまーす!
では、またねー!!( *´艸`)
ばいばーい!!